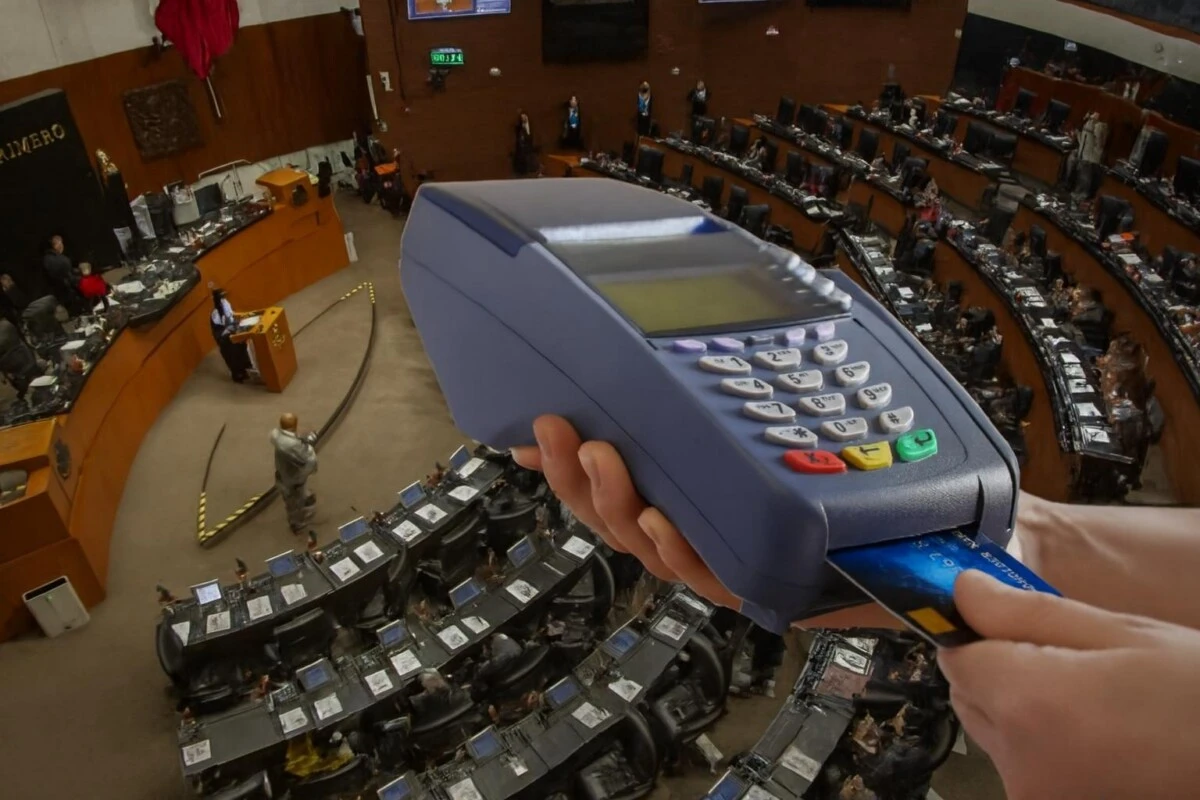

En una sesión marcada por el contraste de visiones, el Senado de la República aprobó en lo general la Ley de Economía Digital, una normativa que promete transformar la manera en que los mexicanos realizan pagos y gestionan sus finanzas. Con 73 votos a favor y 34 en contra, la iniciativa avanza con el objetivo de impulsar el uso de pagos electrónicos, ampliar el acceso al financiamiento y reducir gradualmente la dependencia del efectivo en la vida cotidiana.
La apuesta es clara: modernizar el sistema de pagos en México y abrir la puerta a una mayor inclusión financiera, especialmente para las micro, pequeñas y medianas empresas. Sin embargo, el debate parlamentario dejó en evidencia las tensiones y preocupaciones que acompañan a este cambio, especialmente entre quienes temen que los costos y la conectividad se conviertan en barreras para los sectores más vulnerables.
El salto hacia la digitalización financiera
La nueva Ley de Economía Digital establece un marco legal para promover el uso de medios digitales en las transacciones económicas. Entre los instrumentos contemplados se encuentran los códigos QR, dispositivos NFC, tarjetas de débito y crédito, servicios de domiciliación y transferencias electrónicas. Además, reconoce a la CURP Digital y al Expediente Digital Ciudadano como herramientas de confianza para la contratación de servicios financieros en línea.
La norma, compuesta por 22 artículos y cinco transitorios, obliga a proveedores de bienes y autoridades de los tres órdenes de gobierno a habilitar la infraestructura necesaria y fomentar el uso de estos sistemas entre los usuarios. El objetivo es claro: facilitar operaciones comerciales, agilizar trámites y, sobre todo, permitir que más personas y negocios accedan a servicios financieros formales, como créditos y financiamientos.
Oportunidades y dudas para pequeños comercios
Durante la discusión, el senador Emmanuel Reyes Carmona, presidente de la Comisión de Economía, destacó que la digitalización representa una oportunidad para que las microempresas —que constituyen el 95.5% de las 5.4 millones de unidades económicas del país— puedan ampliar sus formas de cobro y generar registros de ingresos que faciliten el acceso al crédito formal. "Una tiendita o taller que opere a través de estos medios tendrá facilidad para registrar sus ingresos, acreditar sus operaciones y para acceder a créditos o financiamiento, e incluso, puede ahorrar tiempos de traslado y de espera", subrayó otro legislador a favor de la iniciativa.
No obstante, la oposición advirtió sobre los riesgos de trasladar los costos de la digitalización a los pequeños comercios. El senador Francisco Daniel Barreda Pavón, de Movimiento Ciudadano, alertó que la norma podría limitar las opciones de pago de la población y generar gastos adicionales para los negocios más pequeños, quienes tendrían que asumir el costo de terminales, comisiones bancarias y conectividad. "El problema no está en digitalizar, el problema está en obligar", enfatizó.
El reto de la inclusión en zonas rurales
Otra de las grandes preocupaciones expuestas en el debate fue la situación de las comunidades rurales, donde el acceso a internet y la infraestructura tecnológica sigue siendo limitado. La senadora Carla Guadalupe Toledo Zamora, del PRI, advirtió que las disposiciones podrían perjudicar a quienes viven en zonas alejadas, al no contar con los medios necesarios para adoptar los pagos electrónicos. "Lo que Morena pretende es que este Senado le firme al gobierno un cheque en blanco", expresó, cuestionando las facultades otorgadas a la Secretaría de Hacienda para determinar sectores donde solo se aceptarán pagos digitales.
La ley contempla excepciones: en caso de contingencias que imposibiliten los pagos digitales, se permitirá el uso de efectivo y cheques. Sin embargo, la inquietud permanece sobre cómo se garantizará la equidad en la transición hacia una economía más digitalizada.
Modernización financiera con dimensión social
Más allá de la tecnología, la Ley de Economía Digital plantea una transformación social. Sus impulsores sostienen que la adopción de pagos electrónicos puede ayudar a combatir la informalidad, facilitar el acceso a servicios financieros y reducir riesgos asociados al manejo de efectivo. No obstante, el desafío será lograr que la digitalización no excluya a quienes menos tienen o viven en regiones con menor conectividad.
La discusión está lejos de cerrarse. Mientras la ley avanza hacia su implementación, el país se prepara para un proceso de modernización que promete beneficios, pero también exige soluciones creativas y sensibles a las realidades de todos los mexicanos.