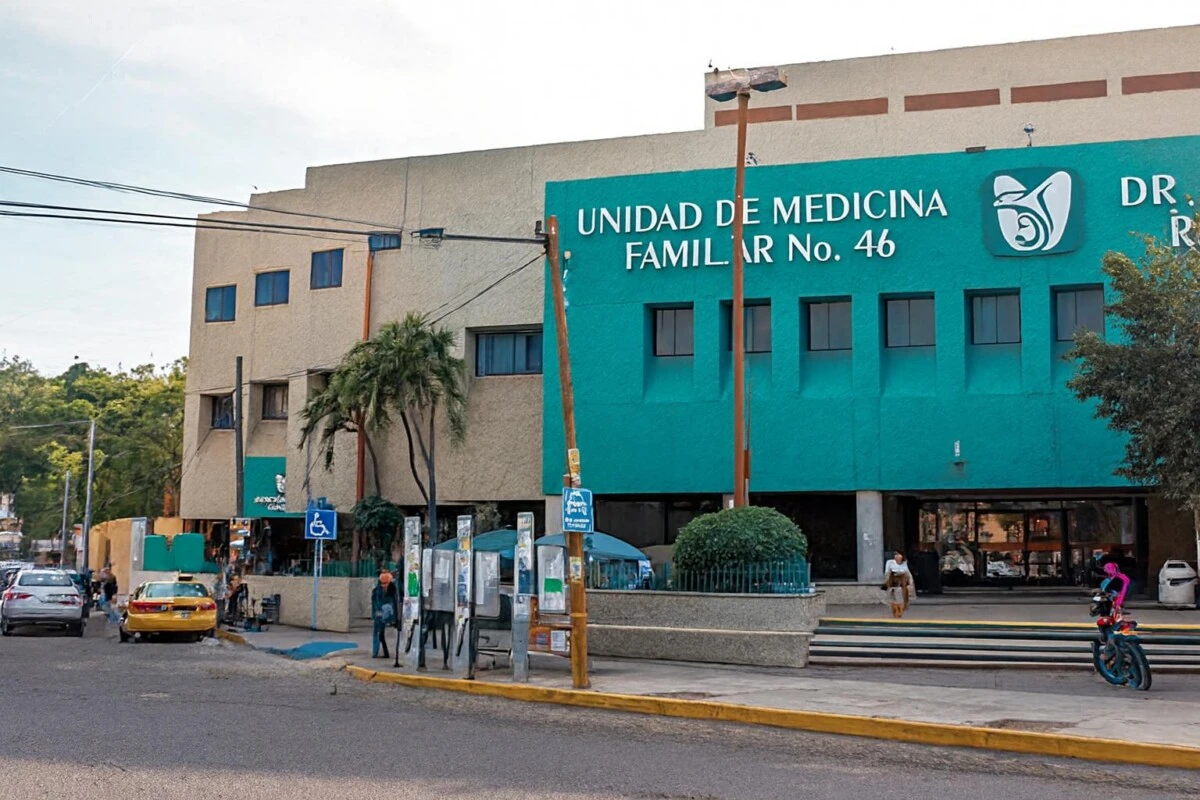

En los últimos años, la Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS) se convirtió en el epicentro de una compleja red de irregularidades, fraudes y abusos financieros. Lo que nació como una alternativa para que trabajadores pudieran mantener y mejorar su pensión tras dejar su empleo formal, terminó por abrir la puerta a prácticas que pusieron en jaque la sostenibilidad del sistema y la confianza de miles de mexicanos en su retiro.
La Auditoría Superior de la Federación (ASF) encendió las alarmas al detectar, en la Cuenta Pública de 2024, inscripciones a la Modalidad 40 con edades tan improbables como ocho y 113 años, así como cientos de registros y reingresos que no cumplían los requisitos legales. Entre los hallazgos figuraron trámites sin la cantidad mínima de semanas cotizadas, solicitudes fuera de plazo y afiliaciones con salarios inferiores a los últimos reportados, así como movimientos salariales registrados por procedimientos ajenos a la normativa.
El vacío legal que alimentó los abusos
La Modalidad 40 —oficialmente llamada Continuación Voluntaria en el Régimen Obligatorio— permitía a los trabajadores que habían dejado de laborar con un patrón seguir cotizando por su cuenta. Sin embargo, el sistema tenía una grieta: los usuarios podían elegir el salario base con el que cotizaban, incluso por encima de su último sueldo, lo que abría la posibilidad de inflar artificialmente el monto de la futura pensión.
Especialistas como Moisés Pérez Peñaloza, fundador de Yo Jubilado, señalaron que el abuso radicaba en la discrecionalidad para modificar el salario de cotización. Así, una persona que en su último empleo ganaba 20 mil pesos podía inscribirse en la Modalidad 40 con el tope máximo permitido —alrededor de 80 mil pesos— y aspirar a una pensión muy superior a la que le correspondería por su historial salarial real.
Esta laguna legal no solo distorsionó el espíritu del programa, sino que incentivó la aparición de intermediarios y financieras que ofrecían servicios para maximizar la pensión, muchas veces a través de préstamos con tasas de interés exorbitantes.
El auge de los préstamos usureros
Ante la posibilidad de obtener una pensión elevada, surgieron empresas que financiaban las aportaciones necesarias para acceder a este beneficio. Algunas de estas financieras llegaron a cobrar intereses de hasta 400% sobre los préstamos otorgados para cubrir las cuotas de la Modalidad 40, generando un mercado paralelo de abusos y endeudamiento.
Firmas como Pensión Perfecta, Ahorro para el Retiro y Gestimás ofrecieron desde simulaciones de jubilación y asesoría personalizada hasta financiamiento directo de las aportaciones, prometiendo pensiones de hasta 50 mil pesos mensuales. Para muchos trabajadores, la promesa de una jubilación dorada se transformó en una trampa financiera de la que era difícil salir.
El fenómeno creció al punto de que, según datos de Banamex, el número de inscritos en la Modalidad 40 pasó de 83 mil en 2012 a casi 273 mil en 2025, mientras el presupuesto para el pago de pensiones bajo la Ley de 1973 se multiplicó más de seis veces en poco más de una década.
Fraudes y falta de controles
La ASF también documentó que buena parte de las anomalías se concentró en trámites realizados por Internet, donde el IMSS carecía de expedientes para respaldar la información capturada y existían discrepancias entre bases de datos. Además, se detectaron registros con edades imposibles y movimientos sin información completa, evidenciando graves problemas en la calidad de los datos y la supervisión.
La presidenta Claudia Sheinbaum reconoció públicamente la existencia de “esquemas fraudulentos para obtener pensiones superiores a las que correspondían”, y justificó las recientes restricciones al programa con el objetivo de garantizar recursos para las pensiones legítimas y evitar nuevos fraudes.
El giro regulatorio y la discusión política
En respuesta a estos hallazgos, el Consejo Técnico del IMSS aprobó en octubre de 2025 un acuerdo que limita el salario base con el que se puede cotizar en la Modalidad 40: ahora solo se permite elegir el último sueldo registrado o un importe que no lo exceda en más de una Unidad de Medida y Actualización (UMA). Además, los nuevos aseguramientos deben tramitarse exclusivamente por medios digitales y las condiciones anteriores se mantienen solo para quienes ya estaban inscritos.
El Senado de la República y la Cámara de Diputados analizan actualmente si los cambios requieren ajustes legales adicionales. Mientras tanto, especialistas y legisladores advierten que, aunque la regulación busca cerrar las puertas al abuso, también podría afectar a quienes legítimamente buscaban mejorar su pensión mediante aportaciones adicionales.
Un sistema en busca de equilibrio
La historia de la Modalidad 40 revela cómo la falta de controles y vacíos legales pueden transformar una herramienta de protección social en un terreno fértil para el abuso y la especulación. El desafío, ahora, es restablecer la confianza en el sistema de pensiones, garantizar su viabilidad financiera y proteger los derechos de los trabajadores, evitando que la promesa de una vejez digna se convierta en una carrera de obstáculos o, peor aún, en una deuda impagable.